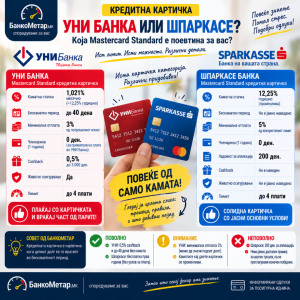
Оваа недела, по станбените кредити од минатата споредба, преминуваме на кредитни картички. Наместо да гледаме само кој нуди поголем лимит, споредуваме нешто многу поважно:
колку ве чини кога навистина користите позајмени пари од картичката?
Ги споредуваме Mastercard Standard кредитните картички на УНИ Банка и Шпаркасе Банка.
Податоците се проверени на официјалните страници на банките на 21 септември 2026 година.
Најважната бројка прво
УНИ Банка: 1,021% месечна променлива камата, односно приближно 12,25% номинално годишно.
Шпаркасе: 12,25% годишна променлива камата.
Значи, според моментално објавените стапки, основната каматна цена е практично иста.
Но картичките имаат различни правила за отплата, членарина и дополнителни придобивки – и тука споредбата станува интересна.
УНИ Банка Mastercard Standard
УНИ Банка моментално објавува:
камата: 1,021% месечно, променлива
лимит: до 4 плати
минимална отплата: 3% од потрошениот износ
бескаматен период: до 40 дена
cashback: 0,5%
членарина: 0 денари првата година за приматели на плата во банката.
Картичката вклучува и животно осигурување.
Cashback-от е особено интересен: УНИ враќа 0,5% од трансакциите на POS и интернет, до максимално 3.000 денари.
Што значи тоа во денари?
Ако во текот на годината направите:
100.000 денари купувања
потенцијалниот cashback е:
500 денари.
Ако направите:
200.000 денари
cashback-от би бил:
1.000 денари.
Ова не ја намалува каматата на долгот, но е реална финансиска корист за клиент кој редовно ја користи картичката за плаќање.
Шпаркасе Mastercard Standard
Кај Шпаркасе условите се:
12,25% годишна променлива камата
лимит: до 4 плати
минимална месечна отплата: 5% од искористениот лимит
апликација: 200 денари
членарина за првата година: 0 денари.
Значи и овде новиот корисник нема годишна членарина во првата година, но има:
200 денари почетен трошок за апликација.
Ајде да земеме ист долг: 60.000 денари
Ако на двете картички имате искористено:
60.000 денари
разликата во минималната обврска е голема.
Кај УНИ Банка минималната уплата од 3% би започнала од приближно:
1.800 денари.
Кај Шпаркасе минималната отплата од 5% би започнала од:
3.000 денари.
Тоа не значи дека УНИ е поевтина.
Напротив – ова е многу важна разлика.
Помала минимална рата значи дека месечниот буџет е помалку оптоварен, но ако плаќате само минимум, долгот обично се намалува побавно и каматата може да се плаќа подолго.
Затоа:
помала минимална рата ≠ поевтин кредит.
Колкава е каматата на 60.000 денари?
Ако само за ориентација земеме дека 60.000 денари би останале како непроменет долг цела година, 12,25% би претставувале околу:
7.350 денари годишна номинална камата.
Но ова не е реалната конечна камата што клиентот ќе ја плати, затоа што во практика секој месец се отплаќа дел од долгот, а каматата се пресметува врз преостанатото задолжување.
Затоа БанкоМетар намерно не објавува фиктивна „вкупна цена“ за 12 месеци.
За тоа би ни бил потребен идентичен амортизациски план од двете банки.
🟢 ПОВОЛНО кај УНИ: cashback од 0,5%
Ова е конкретна предност што Шпаркасе Mastercard Standard ја нема наведено во актуелната понуда.
При 100.000 денари годишни квалификувани купувања:
околу 500 денари назад.
При 200.000 денари:
околу 1.000 денари назад.
Максималниот cashback е 3.000 денари.
За човек кој ја користи картичката за секојдневни плаќања, ова може реално да намали дел од годишниот трошок.
🟢 ПОВОЛНО кај УНИ: до 40 дена без камата
УНИ јасно наведува:
бескаматен период до 40 дена.
Ако направениот долг целосно го подмирите во кредитниот циклус, банката наведува 0% камата за потрошеното.
Ова е веројатно најважното правило за финансиски дисциплиниран корисник:
најевтина кредитна картичка е онаа на која не дозволувате долгот да ви носи камата.
🟢 ПОВОЛНО кај Шпаркасе: бесплатна прва година без наведениот услов за плата
Шпаркасе директно наведува:
годишна членарина за првата година: 0 денари.
Кај УНИ бесплатната прва година е наведена за приматели на плата во Банката.
Тоа е важна разлика за клиент кој не сака да ја префрла платата.
🟡 ВНИМАНИЕ: УНИ има помала минимална отплата – но тоа може да ве чини повеќе
На долг од 60.000 денари:
УНИ: почетно околу 1.800 денари минимум
Шпаркасе: почетно околу 3.000 денари минимум.
Помалата задолжителна уплата звучи подобро.
Но ако постојано плаќате само минимум, долг од кредитна картичка може да остане со вас долго време.
Затоа кај УНИ би ја означиле ниската минимална отплата како:
🟡 ВНИМАНИЕ, а не како предност.
🟡 ВНИМАНИЕ: каматите се променливи
И кај двете банки не зборуваме за камата гарантирана засекогаш.
Шпаркасе експлицитно ја наведува стапката од 12,25% како променлива и ја врзува со референтна стапка + 8 процентни поени.
И УНИ ја означува својата месечна стапка како:
променлива.
Затоа денешната практично идентична цена не мора да остане идентична во иднина.
🔴 НЕПОВОЛНО: подигање готовина со кредитна картичка!
Кредитната картичка првенствено треба да се користи за плаќање, а не како замена за банкоматски кредит.
Повлекувањето готовина може да носи дополнителни провизии, а условите се разликуваат меѓу банките.
Затоа, ако планирате често да вадите кеш:
задолжително побарајте ја тарифата за ATM повлекување пред да ја изберете картичката.
Овој трошок не го додаваме во основната споредба бидејќи не настанува кај клиент што ја користи картичката само за безготовински плаќања.
Колку тогаш реално чини картичката?
За клиент што ја зема картичката денес и ја користи за плаќање:
УНИ Банка
Камата: 1,021% месечно променлива
Грејс период: до 40 дена
Минимална отплата: 3%
Cashback: 0,5%
Прва година: 0 денари членарина за примател на плата
Шпаркасе
Камата: 12,25% годишно променлива
Минимална отплата: 5%
Cashback: не е наведен за Standard
Прва година: 0 денари членарина
Апликација: 200 денари.
БанкоМетар заклучок: нема фер основа за конечен победник по вкупна цена
Овој пат не прогласуваме конечен победник.
Причината е едноставна:
основната објавена каматна цена е практично иста,
но структурата на отплата е различна – 3% наспроти 5% минимална отплата – а немаме идентичен официјален репрезентативен амортизациски пример од двете банки што би покажал колку точно ќе плати клиентот до целосно затворање на истиот долг.
Сепак, има јасни разлики:
🟢 УНИ има 0,5% cashback и јасно објавен грејс период до 40 дена.
🟢 Шпаркасе има бесплатна прва година без на страницата да го врзува тој услов со примање плата.
🟡 УНИ бара само 3% минимална отплата, што го олеснува месечниот буџет, но може да значи побавно затворање на долгот.
🟡 Шпаркасе бара 5%, па месечната обврска е поголема, но долгот потенцијално се намалува побрзо.
🔴 Кај двете најскапата навика може да биде постојаното носење долг од месец во месец.
Совет од БанкоМетар
Ако земете кредитна картичка со лимит од 60.000 денари, не прашувајте само:
„Колкава е минималната рата?“
Прашајте:
„Ако потрошам 60.000 денари и секој месец плаќам само минимум – за колку месеци ќе го затворам долгот и колку денари вкупно ќе платам?“
Тоа е бројот што најдобро покажува колку навистина ве чини кредитната картичка.
А ако можете целосно да го затворате долгот во бескаматниот период, тогаш каматата може воопшто да не биде главниот критериум – членарината, cashback-от и другите надоместоци стануваат многу поважни.
Анализата е изработена според официјално објавените услови проверени на 21.09.2026 година. Примерот од 60.000 денари служи за едноставно прикажување на минималните отплати и каматната стапка и не претставува официјален амортизациски план. Не е пресметана фиктивна конечна цена бидејќи банките немаат објавено идентичен репрезентативен пример за ова сценарио.