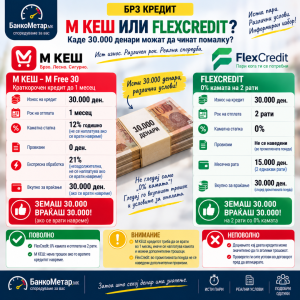
Оваа недела споредуваме две познати финансиски друштва – М КЕШ и FlexCredit.
Прашањето е едноставно:
Ако ни требаат 30.000 денари, колку реално ќе вратиме?
🟢 М КЕШ – M Free 30
М КЕШ има производ M Free 30, со рок од еден месец. Според актуелната тарифа, каматата е 12% годишно, но доколку кредитот се врати навреме, таа не се наплатува.
За 30.000 денари постои и дополнителна услуга „Експресна обработка“ во висина од 21%, но таа е наведена како незадолжителна, а доколку главнината се врати навреме, услугата не се наплатува.
Со други зборови:
Земаш: 30.000 ден.
Враќаш навреме: главнината од 30.000 ден.
Рок: 1 месец
🟢 FlexCredit – 0% на две рати
FlexCredit моментално рекламира понуда од 6.000 до 600.000 денари на 2 рати со 0% камата.
За 30.000 денари тоа значи:
Земаш: 30.000 ден.
Камата: 0%
Отплата: 2 рати
Но на јавно достапната страница не е прикажан целосен репрезентативен пример баш за 30.000 денари на две рати, па не би додавале трошоци кои не можеме да ги потврдиме.
Каде е разликата?
На прв поглед имаме две многу слични промотивни понуди:
М КЕШ: 30.000 денари → враќање за 1 месец
FlexCredit: 30.000 денари → враќање на 2 рати
🟢 ПОВОЛНО – FlexCredit
Најголемата практична предност е што 30.000 денари не мора да ги вратите одеднаш, туку понудата предвидува две рати со 0% камата.
🟡 ВНИМАНИЕ – М КЕШ
Кај M Free 30 условот е многу важен: кредитот треба да биде вратен навреме за каматата да не биде наплатена.
🔴 НЕПОВОЛНО – доцнење
Кај ваквите кредити 0% има смисла само ако ги почитувате роковите. М КЕШ експлицитно наведува дека при нередовно плаќање може да има дополнителни трошоци, законска камата и трошоци за наплата на долг.
🏁 БанкоМетар заклучок
За клиент кој сака 30.000 денари и може уредно да го врати кредитот, двете понуди изгледаат интересно.
Но:
🟢 FlexCredit има практична предност – 0% и отплата на две рати.
🟡 М КЕШ бара многу побрзо враќање – за еден месец.
Сепак, не прогласуваме конечен победник по вкупна цена, бидејќи за FlexCredit не најдовме целосен официјален репрезентативен пример за точно 30.000 денари на две рати со сите евентуални задолжителни трошоци.
Совет од БанкоМетар
Не гледајте само „0% камата“.
Прашајте:
„Земам 30.000 денари – колку точно ќе вратам и на колку рати?“
Понекогаш токму рокот на отплата прави поголема разлика од рекламниот процент.
Податоците се проверени на официјалните страници на финансиските друштва на 25.09.2026. Пред потпишување проверете ја конкретната преддоговорна информација и вкупниот износ за плаќање.