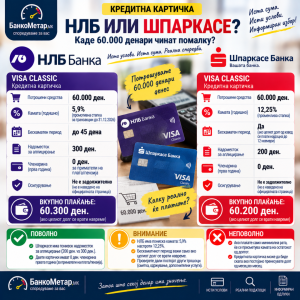
Оваа недела споредуваме две кредитни картички: Visa Classic од НЛБ Банка и Visa Classic од Шпаркасе Банка.
Прашањето е едноставно: Ако купите нешто за 60.000 денари и го платите долгот во рок од еден месец, колку дополнително ќе ве чини картичката?
За фер споредба претпоставуваме нова картичка, клиент што прима плата во соодветната банка, плаќање во продавница и целосна отплата во бескаматниот период.
🔵 НЛБ – Visa Classic
НЛБ моментално нуди промотивна камата од 5,9% годишно за безготовински трансакции направени до 31.12.2026 година.
Потрошени средства: 60.000 ден.
Камата: 0 ден. при целосна отплата во бескаматниот период
Бескаматен период: до 45 дена
Аплицирање: 300 ден.
Членарина: 0 ден. првата година за приматели на плата/пензија
Вкупно познати плаќања: 60.300 денари.
Ова важи ако целиот долг се подмири во применливиот бескаматен рок и нема други задолжителни трошоци. NLB
🟢 Шпаркасе – Visa Classic
Кај Шпаркасе редовната камата е 12,25% годишно, променлива.
Потрошени средства: 60.000 ден.
Камата: 0 ден. ако целиот долг од октомврискиот извод се плати најдоцна до 12 ноември
Аплицирање: 200 ден.
Членарина: 0 ден. првата година
Вкупно познати плаќања: 60.200 денари.
Бескаматната отплата е потврдена во официјалните правила на банката, кои важат од 01.10.2026 година. Sparkasse
🟢 ПОВОЛНО – Шпаркасе
Иако има повисока редовна камата, во нашето сценарио Шпаркасе има 100 денари понизок трошок за аплицирање.
Тоа покажува дека пониската камата не значи автоматски и понизок трошок кога целиот долг се враќа навреме.
🟡 ВНИМАНИЕ – НЛБ
НЛБ има значително пониска камата: 5,9% наспроти 12,25%.
Тоа може да биде важна предност ако не го вратите целиот долг во бескаматниот период.
Но промотивната стапка има временско ограничување, а кај Шпаркасе каматата е променлива. NLB
🔴 НЕПОВОЛНО – Плаќање само минимална рата
Кај кредитните картички, плаќањето само на минималната месечна обврска не значи дека долгот е отплатен.
Остатокот продолжува да се должи и може да создава камата. Затоа кредитната картичка може да стане скапа ако постојано пренесувате долг од месец во месец.
🏁 БанкоМетар заклучок
За купување од 60.000 денари со целосна отплата во бескаматниот период, објавените трошоци покажуваат:
НЛБ: 60.300 денари
Шпаркасе: 60.200 денари
Разликата е 100 денари во корист на Шпаркасе, според јавно наведените трошоци за аплицирање и членарина.
Сепак, не прогласуваме конечен победник по вкупна цена. За идентичното сценарио не е објавена СВТ, а треба да се потврди и дали постојат дополнителни задолжителни трошоци за сметка, одржување или осигурување. Задолжителна премија за осигурување не е наведена на разгледаните производни страници.
💡 Совет од БанкоМетар
Кредитната картичка може да биде корисна ако долгот го враќате целосно и навреме.
Пред да изберете, проверете три работи: колку чини картичката, до кога можете да платите без камата и колкава камата ќе плаќате ако останете должни.
БанкоМетар.мк – Споредуваме за вас!
Анализата е подготвена на 12.10.2026 според официјалните информации на банките. Износите од 60.300 и 60.200 денари се пресметки за наведеното сценарио, а не официјални репрезентативни примери. Не се вклучени непотврдени дополнителни трошоци.
Официјални извори: НЛБ – Visa Classic · Шпаркасе – Visa Classic · Шпаркасе – Општи услови од 01.10.2026