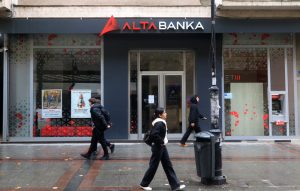
„Алта банка“ Битола располага со 145 милиони евра депозити, има актива од 183 милиони евра и капитал од околу 32 милиони евра. Сепак, нејзините клиенти повеќе од една недела се соочуваат со ограничен пристап до сопствените пари. По одземањето на лиценцата на матичната банка во Србија, македонскиот регулатор воведе администрација, а државниот врв бара нов сопственик.
Опасноста за македонскиот банкарски систем не е толку во големината на „Алта“, колку во прашањето дали граѓаните и компаниите можат да бидат сигурни дека нивните депозити ќе им бидат достапни и дека институциите навреме ги препознаваат ризиците.
Проблемот започна на 30 октомври, кога Народната банка на Србија ѝ ја одзеде дозволата за работа на „Алта банка“ Белград. Два дена подоцна, Народната банка на Македонија воведе тримесечна администрација во битолската банка, во која српскиот сопственик поседува 95,336 отсто од капиталот.
Македонската банка не е затворена, ниту е прогласена за несолвентна. Но, ограничувањата на исплатите покажаа дека банкарската стабилност не зависи само од финансиските показатели. Таа зависи и од довербата дека граѓаните и компаниите можат непречено да располагаат со парите што ги довериле на банките.
Од 9 ноември неделниот лимит за подигање готовина и плаќање со картички е зголемен од 10.000 на 15.000 денари, додека за клиентите без картички се овозможени шалтерски исплати до 20.000 денари. Новите приливи од плати, пензии и социјална помош можат да се користат во целост.
Олеснувањата не го решаваат целосно проблемот со постојните средства. За граѓаните ограничениот пристап до заштедите создава неизвесност, а за компаниите може да значи одложени плаќања, проблеми со ликвидноста и нарушени деловни обврски.
Финансиските извештаи покажуваат дека „Алта“ во првите девет месеци од 2026 година остварила загуба од 48,64 милиони денари, наспроти добивката од 49,15 милиони денари во истиот период лани. Кредитите достигнале 4,9 милијарди денари, со годишен раст од 27,6 отсто, додека учеството на ликвидната актива изнесувало 43,91 отсто.
Овие бројки не докажуваат дека банката е финансиски пропадната, но покажуваат дека проблемот со сопственикот се случил во период кога нејзиниот финансиски резултат веќе бил негативен.
Мала банка, големо прашање за Народната банка
„Алта“ има релативно мало учество во македонскиот банкарски сектор. Нејзината актива е еквивалентна на приближно 1,2 отсто од системската актива, а депозитите на околу 1,3 отсто од вкупните депозити, според споредба на податоците од јуни и септември 2026 година.
Со капитална адекватност од 19,52 отсто на крајот на јуни, македонскиот банкарски систем располага со значителна капитална основа. Засега нема потврдени податоци дека проблемите на „Алта“ предизвикале нестабилност кај другите банки.
Но, најсериозното прашање не е дали една мала банка може да го урне системот, туку како нејзиниот сопственик го поминал регулаторниот филтер.
Народната банка на 1 септември 2025 година дала согласност за српската „Алта“ да стекне квалификувано учество во тогашната Стопанска банка Битола. Само четиринаесет месеци подоцна, согласноста беше повлечена, а банката ставена под администрација.
Во решението од 1 ноември 2026 година, Народната банка наведува дека настанале околности што можат сериозно да ја загрозат солвентноста на битолската банка, вклучувајќи ризици поврзани со капиталната поддршка, управувањето и репутацијата на сопственикот.
Ова не значи дека првичното одобрение било незаконско. Но, се наметнува потребата од одговор кои ризици биле проверени при преземањето, каква била процената на финансиската и репутациската способност на инвеститорот и дали супервизорскиот надзор навреме ги препознал промените.
Дополнителна чувствителност внесе изјавата на гувернерот Трајко Славески дека за влезот на српската банка се консултирал со премиерот Христијан Мицкоски. Министерката за финансии Гордана Димитриеска-Кочоска, пак, изјави дека Министерството не било консултирано за преземањето.
Консултацијата со премиерот сама по себе не докажува политичко влијание врз одлуката. Но, кога станува збор за независна централна банка, јавноста има право да знае каде завршува политичката комуникација, а каде започнува исклучивата надлежност на банкарскиот регулатор.
Нов сопственик може да ја спаси банката, но не и да ги затвори прашањата
Премиерот Мицкоски најави дека очекува продажбата на банката да се реализира преку аукција кон крајот на ноември или почетокот на декември. Гувернерот Славески претходно информираше дека интерес покажале шест потенцијални инвеститори, меѓу кои и две домашни банки.
Преземањето од финансиски стабилен инвеститор би можело да овозможи нормализирање на работењето, обновување на довербата и обезбедување капитална поддршка. Но, интересот на потенцијалните купувачи сè уште не претставува гаранција за успешна продажба.
Ако купувач биде некоја од поголемите домашни банки, ќе се отвори и прашањето за дополнителна концентрација на банкарскиот пазар. Тоа не мора да биде негативно за стабилноста, но може да влијае врз конкуренцијата и изборот на банкарски услуги.
Во меѓувреме, граѓаните треба да знаат дека депозитите на физичките лица во Македонија се осигурени до 30.000 евра во денарска противвредност по депонент во една банка. Но, механизмот за обесштетување не е активиран во случајот со „Алта“, бидејќи банката продолжува со работа под администрација.
Положбата на компаниите е поинаква. Нивните средства не се опфатени со истата заштита, поради што одолжувањето на ограничувањата може да има директни последици врз нивното работење.
Довербата е поголем влог од капиталот
Случајот со „Алта“ покажа три слабости што заслужуваат сериозно институционално преиспитување: ризиците од странски сопственик чија финансиска состојба нагло се менува, последиците од ограничувањето на банкарските услуги и потребата од целосна транспарентност во постапките за одобрување инвеститори.
Засега нема основа да се тврди дека македонскиот банкарски систем е пред криза. Но, финансиската стабилност на системот не ја ослободува Народната банка од обврската да објасни како за толку кратко време се преминало од одобрено преземање до принудна администрација.
Продажбата на банката може да го реши непосредниот проблем за клиентите. Она што нема автоматски да го реши е прашањето дали контролата на банкарската сопственост била доволно темелна и дали институциите навреме реагирале.
„Алта“ е мала банка според нејзиниот пазарен удел, но случајот веќе има поголемо значење од нејзиниот биланс. Зашто во банкарството најскапиот губиток не мора да биде финансиски. Тоа може да биде довербата во институциите што треба да ги чуваат парите на граѓаните.