Народната банка го олеснува купувањето прв стан, а ги заострува условите за оние што купуваат втор или трет имот. Но дали помалото учество навистина значи подостапен дом, кога цените на недвижностите во Скопје и натаму растат, а кредитите се отплаќаат со децении? Економската пресметка покажува дека мерката може да им помогне на младите семејства побрзо да купат стан, но истовремено може да ги задолжи на поголеми износи и да создаде дополнителна побарувачка на веќе скапиот пазар.
На прв поглед, новата кредитна политика изгледа како важен чекор за решавање на станбеното прашање. Наместо да обезбедат 25 проценти сопствени средства, граѓаните што го купуваат својот прв дом можат, доколку ги исполнуваат условите, да добијат станбен кредит со учество од само 10 проценти.
Разликата е значајна, особено за младите кои со години живеат под кирија и тешко успеваат да заштедат доволно пари за купување недвижност.
Но она што се намалува на почетокот на кредитот, се зголемува во неговата отплата. Помалото учество значи поголем кредит, повеќе камати и подолгорочна финансиска обврска.
Истовремено, Народната банка најавува ново ограничување за купувачите на втор и секој нареден стан. Од 1 декември 2026 година, максималниот рок за отплата на овие станбени кредити ќе се намали од 30 на 25 години, додека за прво живеалиште останува можноста за отплата до 30 години.
Целта е да се намали ризикот од прекумерно задолжување и да се даде предност на оние што решаваат основно станбено прашање, наместо на купувачите што инвестираат во дополнителни недвижности.
Но исплатливоста на овие мерки зависи од нешто многу поважно од висината на учеството: од цената на станот, каматната стапка и приходите на домаќинството.
Колку навистина чини стан од 100.000 евра?
Да земеме пример со стан што чини 100.000 евра, со рок на отплата од 30 години и илустративна камата од 3 проценти годишно, фиксна во текот на целиот период.
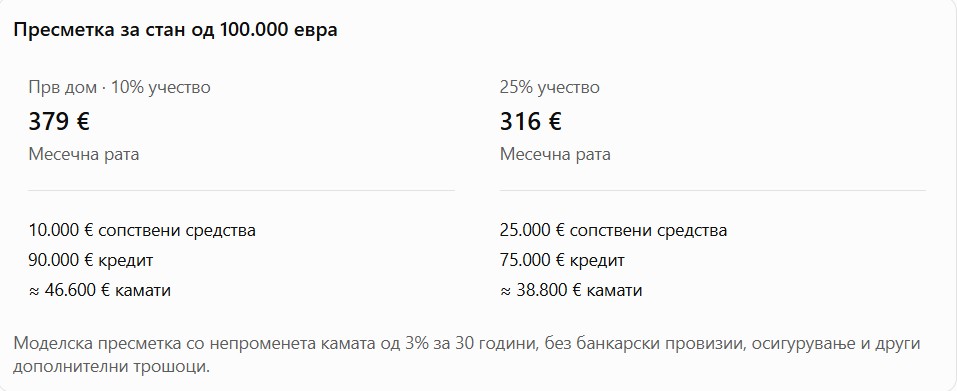
Моделска пресметка со непроменета камата од 3% за 30 години, без банкарски провизии, осигурување и други дополнителни трошоци.
Разликата е јасна. Купувачот на прв дом треба да обезбеди 15.000 евра помалку на почетокот, но за возврат презема поголем долг и во текот на 30 години плаќа приближно 7.800 евра повеќе камата.
Тоа значи дека мерката е поволна пред сè за оние што имаат редовни и доволно високи приходи, но немаат акумулирано заштеда за учество.
За домаќинствата со ниски примања, проблемот останува: банката може да бара помало учество, но месечната рата и натаму мора да биде финансиски издржлива.
Камата од 3 проценти денес, но колку ќе чини кредитот утре?
Дополнителен ризик е што најголем дел од поволните банкарски понуди не гарантираат иста каматна стапка за целиот период на отплата.
На пример, Халкбанк нуди станбен кредит за прво купување со фиксна камата од 2,9 проценти во првите десет години, по што се применува променлива камата поврзана со шестмесечниот ЕУРИБОР, со пропишана минимална стапка.
Тоа значи дека кредитокорисникот мора да размислува не само за ратата што може да ја плаќа денес, туку и за евентуално поскапување на задолжувањето во иднина.
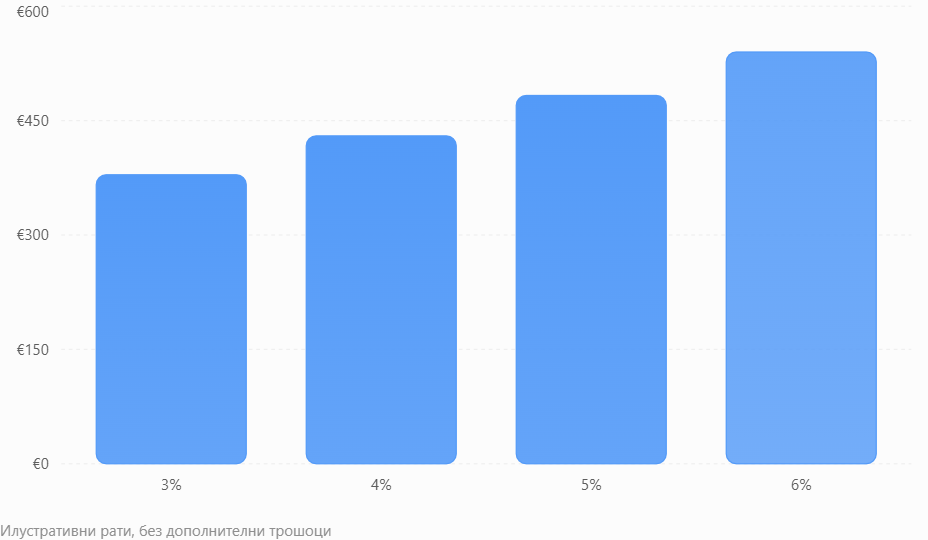
Ако каматата се зголеми од 3 на 5 проценти, разликата во ратата за ваков кредит може да биде над 100 евра месечно, кога се споредуваат два кредита со иста почетна главнина и рок.
Во реалноста, при промена на каматата по фиксниот период, новата рата се пресметува врз преостанатиот долг и рок, па точниот износ ќе биде различен.
Токму затоа најниската почетна камата не мора да значи и најевтин кредит.
Становите поскапуваат побрзо отколку што се зголемува нивната достапност
Најголемиот проблем со новите мерки е што тие ја олеснуваат можноста за задолжување, но не влијаат директно врз цената на становите.
Според најновите податоци на Народната банка, цените на становите во Скопје во третиот квартал од 2026 година пораснале за 10,3 проценти на годишно ниво.
Иако растот забавува во споредба со првиот квартал, кога изнесуваше 16,6 проценти, недвижностите и натаму поскапуваат. Индексот на Народната банка се заснова на огласени цени во Скопје, а не на реално постигнатите продажни цени.
Ова отвора сериозна економска дилема.
Ако еден стан пред една година чинел 100.000 евра, раст од 10,3 проценти би ја зголемил неговата цена на 110.300 евра.
Иако купувачот сега може да обезбеди учество од само 11.030 евра, ќе треба да се задолжи за 99.270 евра. При претпоставена камата од 3 проценти и отплата од 30 години, месечната рата би изнесувала околу 419 евра.
Со други зборови, олеснетиот пристап до кредит не значи дека недвижноста станува поевтина.
Напротив, доколку полесното кредитирање ја зголеми побарувачката, а понудата на станови не се прошири доволно брзо, дел од придобивките би можеле да завршат во повисоки продажни цени.
Тоа е можен пазарен ефект, а не неизбежен исход од мерките.
Дали построгите кредити за втор стан ќе ги намалат цените?
Вториот дел од политиката на Народната банка е насочен кон купувачите кои веќе имаат решено станбено прашање, а купуваат дополнителен имот.
Од 1 декември, максималниот рок на отплата за втор и секој следен стан ќе биде 25 наместо 30 години.
На пример, за кредит од 75.000 евра со камата од 3 проценти, месечната рата на 30 години изнесува околу 316 евра, додека на 25 години се зголемува на околу 356 евра.
Тоа е приближно 40 евра повеќе месечно, но со околу 7.000 евра помалку камата низ целиот период, доколку каматата остане непроменета.
Мерката би можела да ја намали привлечноста на купувањето втор стан на кредит, особено кај инвеститорите што планираат месечната кирија да им ја покрива кредитната рата.
Но постои и сериозно ограничување на ваквата политика.
Според информациите изнесени во јавноста, околу половина од новопродадените станови се купуваат со готовина, а другата половина со кредит.
Тоа значи дека построгите кредитни правила нема директно да ги погодат купувачите кои располагаат со доволно сопствени средства за да купуваат недвижности без банкарско задолжување.
Затоа не може да се очекува дека само со ограничување на рокот на отплата цените автоматски ќе почнат да паѓаат.
Над 307 илјади празни станови, а купувачите се задолжуваат на 30 години
Особено интересен е парадоксот со станбениот фонд во Македонија.
Според Пописот од 2021 година, во државата биле евидентирани 839.174 станови, од кои 307.187 биле ненаселени. Тоа претставува 36,6 проценти од вкупниот станбен фонд.
И покрај тоа, во голем дел од Скопје купувањето сопствен стан останува голем финансиски товар за домаќинствата.
Секако, ненаселен стан не значи автоматски дека станува збор за инвестиција што намерно се чува празна. Дел од становите се во рурални средини, дел се поврзани со иселувањето, а други можеби се непогодни за живеење или не се понудени на пазарот.
Но високата застапеност на ненаселени живеалишта покажува дека станбената политика не може да се сведе исклучиво на олеснување на кредитите за купување нови станови.
Потребна е поширока анализа за расположливиот станбен фонд, состојбата на постојните недвижности, пазарот на изнајмување и причините поради кои дел од становите не се користат.
За кого мерката е навистина исплатлива?
Исплатливоста на поволностите за прв дом значително се разликува меѓу домаќинствата.
За младо семејство со две стабилни плати, кое плаќа висока кирија и планира долгорочно да живее во купениот стан, учеството од 10 проценти може да биде реално олеснување.
На пример, ако семејство плаќа кирија од 400 евра, а има можност да отплаќа станбен кредит со почетна рата од околу 379 евра, купувањето може да биде финансиски оправдано. Но мора да се земат предвид и трошоците за одржување, осигурувањето, можните поправки, даноците и ризикот од промена на каматата.
За семејство со вкупни месечни приходи од 1.000 евра, рата од 379 евра претставува речиси 38 проценти од приходите. Тоа може да биде значителен товар, особено доколку домаќинството има деца или други кредитни обврски.
За купувачите на втор стан, пак, економската пресметка е поинаква.
Ако станот се купува за издавање, клучно е дали приходите од кирија, по одбивањето на даноците, одржувањето и периодите без станари, ќе ја покриваат ратата и ќе обезбедуваат задоволителен принос.
Со пократок рок на отплата, таквата инвестиција станува посложена за финансирање, иако вкупниот трошок за камати може да биде помал.
Ќе добијат ли граѓаните поевтини станови или само полесни кредити?
Најважното прашање за македонскиот пазар на недвижности е дали кредитните олеснувања ќе ја подобрат реалната достапност на домувањето.
Народната банка има инструменти за ограничување на ризиците во банкарскиот систем и за регулирање на условите под кои граѓаните се задолжуваат. Но таа не може самостојно да ја реши станбената криза.
За тоа се потребни и други политики – поголема понуда на достапни станови, подобро урбанистичко планирање, развој на организиран пазар на изнајмување и подобра евиденција за користењето на постојниот станбен фонд.
Дополнително, секое олеснување на кредитите треба да се оценува и според неговото влијание врз продажните цени.
Ако мерките само им овозможат на граѓаните да позајмуваат повеќе пари за сè поскапи станови, проблемот со домувањето нема да биде решен. Тој ќе биде пренесен во наредните 25 или 30 години, преку долгорочни кредитни обврски.
Заклучокот е дека мерката може да биде исплатлива за дел од граѓаните, особено за оние со стабилни приходи кои немаат доволно заштеда за учество. Но таа не е гаранција за поевтин дом.
За вистински да се подобри достапноста на становите, не е доволно банките да бараат помалку пари однапред. Потребно е цените на недвижностите да бидат во поодржлив однос со приходите на населението.
Во спротивно, Македонија може да добие генерации кои полесно ќе стигнуваат до станбен кредит, но сè потешко ќе го отплаќаат сопствениот дом.