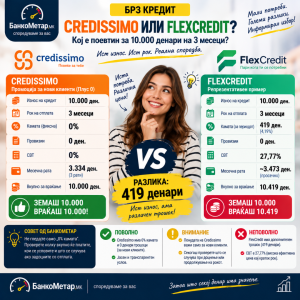
Оваа недела намерно избравме мал кредит со краток рок, затоа што токму кај ваквите кредити најлесно се гледа дали рекламата „0%“ навистина значи 0 денари трошок.
Споредуваме исто сценарио:
10.000 денари кредит
3 месеци отплата
редовно плаќање без доцнење
Ги споредуваме Credissimo и FlexCredit. Кај Credissimo го земаме промотивниот „Credissimo плус 0“ за нов клиент, додека кај FlexCredit го користиме официјално објавениот репрезентативен пример за точно 10.000 денари на 3 месеци. Податоците се проверени на 18 септември 2026 година.
И резултатот е многу едноставен:
Credissimo: земаш 10.000 → враќаш 10.000 денари*
FlexCredit: земаш 10.000 → враќаш 10.419 денари
Разлика: 419 денари во корист на Credissimo.
*Промотивниот 0% производ на Credissimo важи за нов клиент и за износи до 30.000 денари.
Credissimo: 0% навистина значи 0 денари трошок
Credissimo моментално го објавува производот „Credissimo плус 0“ со:
0% фиксна камата
0 денари вкупни трошоци
0% СВТ
3 месеци отплата.
Официјалниот репрезентативен пример на компанијата е за 30.000 денари: три рати по 10.000 денари и вкупно враќање точно 30.000 денари. Понудата важи за нов клиент кој претходно немал кредит кај Credissimo и е достапна за износи до 30.000 денари.
Тоа значи дека во нашето споредливо сценарио од 10.000 денари, под услов клиентот да ја добие оваа промотивна понуда:
земаш 10.000 → враќаш 10.000 денари.
Дополнителен трошок:
0 денари.
FlexCredit: 10.000 денари → 10.419 денари
Кај FlexCredit имаме уште подобра ситуација за анализа: компанијата на својата официјална страница објавува репрезентативен пример точно за 10.000 денари на 3 месеци.
Според него:
Кредит: 10.000 денари
Рок: 3 месеци
Камата за целиот период: 419 денари
Вкупно враќање: 10.419 денари
СВТ: 27,77%.
FlexCredit исто така наведува дека максималната СВТ за овој тип потрошувачки заем е 30%.
Ако 10.419 денари ги поделиме рамномерно на три месеци, тоа е просечно околу:
3.473 денари месечно.
Но ова е само математичка поделба на вкупниот износ; официјалната страница во овој репрезентативен пример не објавува распоред на трите конкретни рати, па не го претставуваме овој број како официјална месечна рата.
Колку реално е разликата?
Еве ја целата приказна во една реченица:
Credissimo: 10.000 + 0 = 10.000 денари
FlexCredit: 10.000 + 419 = 10.419 денари
Значи:
419 денари разлика.
Во процент од парите што сте ги позајмиле:
4,19% од износот на кредитот.
За само три месеци.
Ова е токму причината зошто БанкоМетар не гледа само дали некој кредит изгледа „мал“.
Неколку стотини денари на кредит од 10.000 денари веќе претставуваат забележлив процент од позајмената сума.
🟢 ПОВОЛНО: Credissimo има вистински 0% во споредената промоција
Ова е најсилната точка.
Официјално објавениот пример за „Credissimo плус 0“ има:
0% камата
0 денари трошоци
0% СВТ
враќаш точно колку што си зел.
Тука нема потреба од сложена финансиска математика.
Ако сте нов клиент, ја добиете промотивната понуда и ги исполните условите:
10.000 денари позајмени = 10.000 денари вратени.
🟢 ПОВОЛНО кај FlexCredit: трошокот е јавно и конкретно прикажан
Иако FlexCredit е поскап во ова конкретно сценарио, треба да се истакне една добра работа:
компанијата објавува конкретен репрезентативен пример со:
износ на кредитот,
рок,
износ на каматата,
вкупно враќање
и СВТ.
Клиентот затоа може многу лесно да види дека 10.000 денари на три месеци во објавениот пример значат 10.419 денари вкупно.
Тоа е далеку покорисна информација од реклама која покажува само каматен процент.
🟡 ВНИМАНИЕ: Credissimo 0% има важен услов
Најголемата предност на Credissimo во оваа споредба не треба да се извади од контекст.
Промотивниот „Credissimo плус 0“ е:
за нов клиент.
Credissimo експлицитно наведува дека понудата до 30.000 денари е за клиент кој досега нема подигнато кредит од компанијата.
Затоа постоечки клиент не треба да ја користи оваа анализа како пресметка за својот следен кредит.
За него цената може да биде различна.
🟡 ВНИМАНИЕ: FlexCredit моментално рекламира и посебна 0% понуда
Ова е важно за споредбата да биде целосно фер.
На актуелната почетна страница FlexCredit рекламира и понуда:
„од 6.000 до 600.000 денари на 2 рати со 0% камата“.
Но тоа не е истиот производ што го споредуваме денес.
Нашето сценарио е:
10.000 денари на 3 месеци.
Затоа не би било коректно 0% понудата на две рати да ја мешаме со официјалниот тримесечен репрезентативен пример од 10.419 денари.
Ако на клиентот му одговара отплата во две рати, треба задолжително да ја побара и таа понуда од FlexCredit – тогаш резултатот може да биде сосема поинаков.
🔴 НЕПОВОЛНО: СВТ од 27,77% звучи страшно – но гледајте ги и денарите
Кај FlexCredit официјално објавената СВТ во примерот е:
27,77%.
Некој може да го види овој процент и да помисли дека ќе плати уште 2.777 денари на кредит од 10.000 денари.
Тоа не е така.
СВТ е годишна стапка што служи за споредување на цената на кредитите.
Во конкретниот тримесечен пример реалниот објавен дополнителен трошок е:
419 денари.
Затоа БанкоМетар секогаш ќе ги покажува и двете:
СВТ – за споредба,
но уште поважно:
колку денари реално ќе излезат од вашиот џеб.
🟡 ВНИМАНИЕ: што ако задоцните?
Денешната анализа претпоставува:
нормална и навремена отплата.
Не додаваме казни, трошоци за доцнење, продолжување или дополнителни услуги ако тие не се дел од основната цена на споредениот кредит.
Затоа пред потпишување поставете уште едно прашање:
„Ако задоцнам со една рата, колку денари дополнително ќе платам?“
Кај краткорочните кредити ова може да биде многу поважно отколку што изгледа во моментот на аплицирање.
🏆 БанкоМетар заклучок: Credissimo е поевтин во ова конкретно сценарио
За:
10.000 денари
3 месеци
нов клиент кај Credissimo
резултатот според актуелно објавените услови е:
🟢 Credissimo: 10.000 денари вкупно
🔵 FlexCredit: 10.419 денари вкупно според официјалниот тримесечен пример
Разлика: 419 денари.
Затоа:
🏆 БАНКОМЕТАР ПРЕДНОСТ: CREDISSIMO
Во оваа строго дефинирана споредба Credissimo има реална и лесно проверлива предност:
земате 10.000 – враќате 10.000.
Но ако можете да го вратите кредитот во две наместо три рати, проверете ја и актуелната 0% промоција на FlexCredit пред да донесете одлука. Таа не е директно споредлива со денешното тримесечно сценарио, но може да биде подобра опција за клиент кому му одговара пократката отплата.
Совет од БанкоМетар
Не прашувајте:
„Колкава е каматата?“
Прашајте:
„Ако земам 10.000 денари денес, колку точно денари ќе имам платено кога кредитот ќе биде целосно затворен?“
Во денешната споредба одговорот е:
10.000 денари кај Credissimo
наспроти
10.419 денари во официјалниот тримесечен пример на FlexCredit.
Само 419 денари разлика.
Но на кредит од 10.000 денари – секој денар има значење.
Анализата е изработена според официјално објавените услови проверени на 18.09.2026 година. Споредбата се однесува на кредит од 10.000 денари на 3 месеци и редовна отплата. Кај Credissimo се користи промотивниот производ за нов клиент; кај FlexCredit официјалниот репрезентативен пример за 10.000 денари на 3 месеци. FlexCredit паралелно рекламира посебна 0% понуда на две рати, која поради различниот рок/структура не е вклучена како основа на оваа споредба.