
За пензија што ќе изнесува 70 проценти од претходната бруто-заработка, работниците во Швајцарија би требало дополнително да издвојуваат 1.084 евра месечно, во Германија 617, а во Ирска дури 974 евра. Анализата на ОЕЦД открива големи разлики меѓу европските пензиски системи.
Во поголемиот дел од Европа, задолжителните пензиски системи нема да обезбедат пензија во висина од 70 проценти од претходната бруто-заработка. Според анализата „Pensions Outlook 2026“ на Организацијата за економска соработка и развој (ОЕЦД), оваа цел нема да биде достигната во 22 од 30 анализирани европски земји.
Тоа значи дека за постигнување на такво ниво на приходи во староста, работниците би требало дополнително да штедат во текот на работниот век.
Сепак, разликите се огромни. Додека во некои земји проценетата потребна дополнителна заштеда изнесува неколку десетици евра месечно, во други таа надминува 1.000 евра.
Проценките се однесуваат на работници со просечни заработки и целосна работна кариера, а не на износ што секој граѓанин задолжително мора да го издвојува.
Швајцарија 1.084 евра, Германија 617: Колку дополнително треба да се штеди?
Според пресметките што „Еуроњуз“ ги направил врз основа на податоците на ОЕЦД и просечните бруто-плати во 2025 година, потребната дополнителна месечна заштеда за маж со просечна заработка изгледа вака:
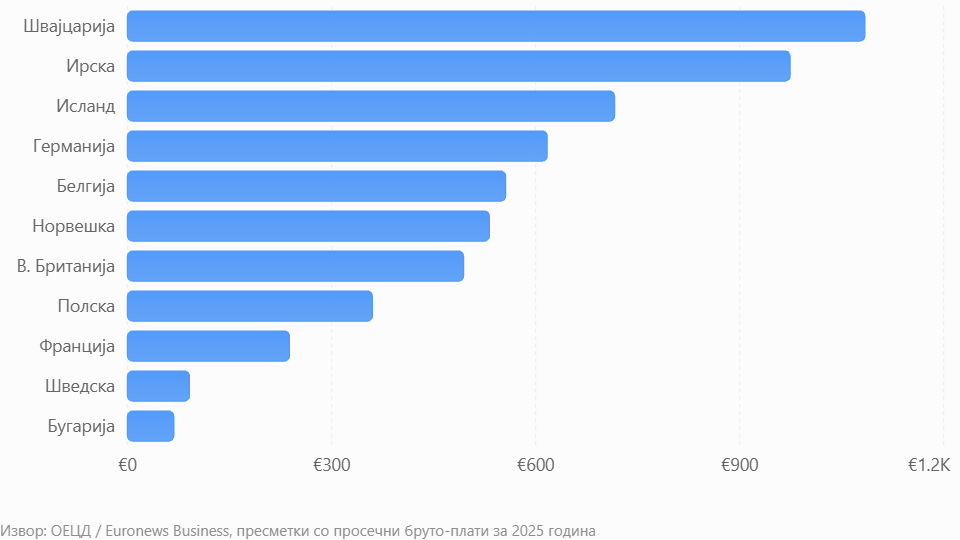
Ова се моделски проценки за дополнителна доброволна пензиска заштеда, а не законски пропишани месечни уплати.
Највисокиот апсолутен износ е во Швајцарија, каде што и просечната бруто-плата е значително повисока од европскиот просек.
Но, финансискиот товар не зависи само од сумата. Дури и помала месечна заштеда може да биде тешко достижна во земјите со ниски плати и високи трошоци за живот.
Најголем пензиски јаз имаат Литванија, Ирска и Полска
Кога дополнителната потребна заштеда се пресметува како процент од заработката, разликите меѓу земјите изгледаат поинаку.
Најголем јаз има Литванија, со 20,7 проценти од заработката, а потоа следуваат Ирска со 19,4 проценти, Полска со 17,3 и Хрватска со 15,7 проценти.
Значителни разлики се забележани и во Словенија, Летонија, Естонија, Швајцарија и Германија.
Од друга страна, најмал дополнителен придонес во моделот е потребен во Турција, Шведска, Словачка и Бугарија.
Во Австрија, Данска, Грција, Италија, Луксембург, Холандија, Португалија и Шпанија, задолжителните пензиски системи според проекциите веќе ја достигнуваат поставената цел за мажи со просечна заработка.
Сепак, тоа не значи дека во сите овие земји пензионерите имаат подеднаков животен стандард.
Зошто и високите плати не гарантираат високи пензии?
Причината за разликите лежи во начинот на функционирање на националните пензиски системи.
Некои држави обезбедуваат поголем дел од претходната заработка преку задолжителното пензиско осигурување. Во други, граѓаните во поголема мера се потпираат на дополнителни приватни или доброволни пензиски фондови.
Во Ирска, на пример, релативно ниските задолжителни пензиски примања создаваат поголема потреба за дополнително штедење.
Во Полска, промените во пензискиот систем по транзицијата придонеле за пониски очекувани пензии во однос на заработката.
Шведска, пак, има помал проценет јаз, но ниту тоа само по себе не е показател дека секој пензионер располага со доволно средства за удобен живот.
Што значат овие податоци за Македонија?
Северна Македонија не е меѓу земјите за кои во оваа споредба се објавени пресметки за потребната дополнителна месечна пензиска заштеда. Затоа не може директно да се пресмета колку би требало да издвојува просечен македонски работник според истиот модел.
Сепак, истражувањето отвора важно прашање и за македонскиот пензиски систем: колкав дел од претходната заработка ќе можат да го задржат денешните работници кога ќе се пензионираат?
За разлика од земјите со високи плати, дополнителната доброволна заштеда во Македонија е ограничена од расположливиот доход на домаќинствата. За дел од работниците, приоритет останува покривањето на тековните животни трошоци.
Затоа споредбата со Европа не треба да се сведе само на висината на пензиите, туку и на нивната куповна моќ, стабилноста на пензискиот систем и можностите за дополнително штедење.
Колку треба да изнесува пензијата за достоинствен живот?
ОЕЦД користи целна пензија од 70 проценти од претходната бруто-заработка како споредбен показател, но нагласува дека не постои универзален износ што гарантира достоинствен живот во староста.
На пример, ако работник пред пензионирањето заработува 3.000 евра месечно, целна пензија од 70 проценти би изнесувала 2.100 евра.
Доколку задолжителниот пензиски систем му обезбеди 1.500 евра, преостанатите 600 евра би требало да ги покрие од други извори, меѓу кои и дополнителна пензиска заштеда.
Во моделот на ОЕЦД, дополнително издвојување од приближно девет проценти од заработката во текот на целата кариера би можело да го покрие тој недостаток.
Но, таквите проекции зависат од претпоставките за работниот стаж, инвестиционите приноси, пензиската возраст и идните законски промени.
Главниот заклучок од европската споредба е дека задолжителната пензија не секогаш ќе биде доволна за одржување на претходниот животен стандард. Истовремено, можноста за дополнително штедење останува нееднаква, бидејќи за многу работници сегашната плата едвај ги покрива тековните потреби.