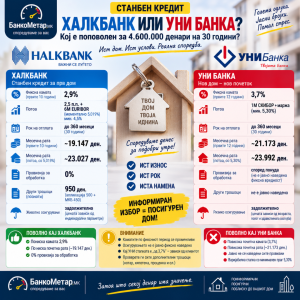
Оваа недела одиме со станбен кредит, и тоа со сценарио што е многу поблиску до реална одлука за купување дом:
4.600.000 денари кредит
30 години отплата
купување прв стан/куќа
клиент со редовни примања во банката
кредит со животно/ризико осигурување
Ги споредуваме Халкбанк и УНИ Банка, бидејќи двете имаат специјализирани станбени понуди за купување прв дом.
И тука на прв поглед има прилично голема разлика:
Халкбанк: 2,9% фиксно првите 10 години
УНИ Банка: од 3,7% фиксно првите 12 години
Но УНИ дава две години подолг фиксен период, па како и секогаш, не гледаме само кој процент е помал – гледаме колку пари реално излегуваат од џебот.
Податоците се проверени на официјалните страници на банките на 14 септември 2026 година.
Халкбанк: многу ниска фиксна камата од 2,9%
Кај станбениот кредит за прво купување или изградба на стан/куќа со животно осигурување, Халкбанк објавува:
2,9% фиксна камата за првите 10 години.
Потоа каматата преминува на:
2,5 процентни поени + 6-месечен EURIBOR
при што моментално објавената стапка е:
5,019%.
Банката дополнително има минимална стапка од 4,5% за варијабилниот период. Рокот може да биде до 360 месеци, минималното учество е 10%, а понудата важи за приматели на плата во Халкбанк или лица кои ќе ја префрлат платата таму.
Провизијата за обработка е:
0%.
Познати дополнителни банкарски трошоци се:
500 денари апликација
450 денари проверка во МКБ
односно:
950 денари.
Но постои и задолжителна полиса за животно осигурување, а нејзината цена зависи од индивидуалните параметри на клиентот и не е фиксно јавно објавена.
Што значи тоа за 4.600.000 денари?
Ако информативно пресметаме кредит од:
4.600.000 денари
360 месеци
2,9% во првите 10 години
месечната рата изнесува приближно:
19.147 денари.
По 10 години, ако тогаш би важела денешната објавена варијабилна стапка од 5,019%, преостанатата рата би била околу:
23.027 денари месечно.
Ова е илустративно сценарио, не ветување за идната рата, бидејќи EURIBOR за 10 години може да биде и понизок и повисок.
Ако за целата преостаната отплата хипотетички остане денешната стапка, вкупните рати би биле приближно:
7.824.000 денари.
Плус:
950 денари познати банкарски трошоци
и цената на животното осигурување, која не можеме однапред точно да ја пресметаме.
УНИ Банка: повисока камата, но 12 години фиксен период
УНИ Банка за производот:
„Нов дом – нов почеток“
објавува:
од 3,7% фиксна камата за првите 12 години
за кредит со ризико осигурување.
Максималниот рок е исто така:
до 360 месеци.
Значи, во споредба со Халкбанк:
Халк има пониска фиксна камата,
но УНИ има две години подолга фиксна сигурност.
За варијабилниот дел, УНИ го врзува кредитот со 1-месечен СКИБОР плус маржа, со договорен минимален праг. Кај „Ризико Нов дом – нов почеток“ јавно објавената формула има минимална стапка од 5,30%.
Колкава би била ратата кај УНИ?
За исти:
4.600.000 денари
30 години
3,7%
информативната месечна рата во фиксниот период е околу:
21.173 денари.
Тоа е:
околу 2.026 денари повеќе месечно
од Халкбанк во почетниот период.
Но кај УНИ фиксниот период трае:
12 години
наместо 10.
Ако по 12 години информативно ја примениме минималната објавена варијабилна стапка од 5,30%, месечната рата би била околу:
23.992 денари.
Ако таа стапка хипотетички остане непроменета до крај, вкупните рати би изнесувале приближно:
8.231.000 денари.
Повторно: ова е илустрација со денешните услови, а не прогноза за каматата по 12 години.
Разлика: околу 407.000 денари во корист на Халк – но само во денешно сценарио
Ако ги земеме денешните каматни стапки и претпоставиме дека токму тие ќе важат и откако ќе завршат фиксните периоди:
Халкбанк: околу 7.824.000 денари преку рати
УНИ Банка: околу 8.231.000 денари преку рати
Разлика:
околу 407.000 денари
во корист на Халкбанк.
Тоа е значителна разлика.
Но има две многу важни причини зошто не треба ова да го читаме како конечна цена:
- идните варијабилни каматни стапки може значително да се променат;
- кај двете понуди цената на осигурувањето не е доволно фиксно објавена за да направиме целосна „до последен денар“ споредба.
ПОВОЛНО кај Халкбанк: значително пониска почетна камата
Разликата е:
2,9% наспроти 3,7%.
Тоа не е мала разлика.
На нашиот пример значи приближно:
Халк: 19.147 денари месечно
УНИ: 21.173 денари месечно
или:
околу 2.026 денари помалку месечно кај Халкбанк
во периодот во кој ги споредуваме почетните фиксни стапки.
За семеен буџет, тоа е околу:
24.000 денари годишно.
ПОВОЛНО кај УНИ: подолг фиксен период
УНИ Банка ја фиксира стапката за:
12 години.
Халкбанк за:
10 години.
Дополнителните две години значат дека клиентот кај УНИ подолго знае точно колкава ќе му биде каматата.
Кај станбен кредит од 30 години, сигурноста има вредност сама по себе.
ПОВОЛНО кај Халкбанк: 0% провизија за обработка
Халкбанк експлицитно наведува:
0% провизија за обработка.
Познатите директни банкарски трошоци се само:
500 + 450 = 950 денари,
пред да се додадат трошоците за полиса и обезбедување.
ВНИМАНИЕ: „од 3,7%“ не значи дека секој клиент ќе добие 3,7%
Кај УНИ Банка формулацијата е:
„од 3,7%“.
Тоа значи дека ова е почетна/најповолна стапка според условите на банката, а конкретната понуда зависи од клиентот.
Затоа пред споредба треба да се побара персонализирана пресметка со:
точната каматна стапка што конкретно ви ја нудат.
ВНИМАНИЕ: осигурувањето може да ја промени конечната слика
Ова е најголемата непозната ставка.
Кај Халкбанк банката експлицитно наведува дека трошокот за животното осигурување зависи од тарифата на осигурителот и индивидуалните параметри на кредитокорисникот.
Кај УНИ производот со 3,7% исто така е поврзан со ризико осигурување.
Тоа значи:
не е доволно само да ја споредиме ратата.
Треба да прашаме и:
„Колку денари ќе платам за осигурувањето во текот на целиот кредит?“
НЕПОВОЛНО: 30 години не може реално да се предвидат со една денешна камата
Ова е особено важно кај станбени кредити.
И Халкбанк и УНИ имаат период во кој каматата подоцна станува променлива.
Затоа никој денес не може сериозно да тврди:
„Ова е точниот износ што ќе го платите за 30 години.“
Нашите вкупни суми од 7,82 и 8,23 милиони денари служат само за да покажат:
што би се случило ако денешните објавени варијабилни стапки останат исти.
Тоа е сценарио, не прогноза.
БанкоМетар заклучок: силна моментална каматна предност за Халкбанк, но без конечен победник
Ако гледаме само:
денешна каматна стапка
денешна рата
и денешно сценарио за идната варијабилна камата
тогаш:
🟢 ХАЛКБАНК ИМА ЈАСНА ПРЕДНОСТ.
Причините се:
🟢 2,9% наместо 3,7% почетна фиксна камата
🟢 околу 2.026 денари пониска почетна месечна рата
🟢 0% провизија за обработка
🟢 во денешното илустративно 30-годишно сценарио – околу 407.000 денари помалку преку рати
Од друга страна:
🟢 УНИ дава две години подолг фиксен период – 12 наместо 10 години.
Но БанкоМетар не прогласува конечен победник по вкупна цена, затоа што немаме целосно споредлив и фиксен износ за осигурувањето и сите трошоци за обезбедување кај двете банки.
Затоа најточниот заклучок е:
🏆 БАНКОМЕТАР ПРЕДНОСТ ПО КАМАТА И РАТА: ХАЛКБАНК
но конечната одлука треба да се донесе дури откако двете банки ќе дадат комплетна пресметка со полиса, нотар, хипотека, проценка и сите останати задолжителни трошоци.
Совет од БанкоМетар
За станбен кредит не прашувајте:
„Која банка има пониска камата?“
Прашајте:
„За 4.600.000 денари на 30 години, колку ќе платам во првите 10–12 години, колку ме чини осигурувањето и колкава ќе биде ратата ако денес почне променливата камата?“
Тогаш споредбата станува многу пореална.
Не нè интересира само процентот на рекламата. Нè интересира колку пари реално ќе излезат од вашиот џеб.
Анализата е изработена според официјално објавените услови проверени на 14.09.2026 година. Месечните рати и вкупните износи за 4.600.000 денари се информативни математички пресметки. Кај идниот варијабилен период се користени денешните објавени стапки само како илустративно сценарио. Реалните идни стапки може да бидат различни. Трошокот за животно/ризико осигурување и дел од трошоците за обезбедување не се целосно фиксно јавно достапни, поради што не се прогласува конечен победник по вкупен трошок.